

「自宅を売却してまとまった資金を確保したいけれど、今の家には住み続けたい」という方から注目を浴びているのがリースバックです。リースバックなら、自宅を売却したあとも賃貸借契約を結ぶことで、住み慣れた家で生活を続けられます。
一方で、売却後は家賃の支払いが発生するほか、売却価格や契約期間、買い戻し条件などを十分に確認しないまま契約すると、後悔につながる可能性があります。
この記事では、リースバックの仕組みからメリット・デメリット、契約前に確認すべき注意点までをわかりやすく解説します。リースバック以外の資金調達方法との違いや利用の流れも紹介するので、利用を検討している方は参考にしてください。
INDEX
リースバックとは?
ここでは、リースバックの基本的な仕組みと通常の不動産売却との違いを解説します。
リースバックの仕組み
リースバックとは、所有している不動産をリースバック会社に売却し、その後は賃貸借契約を結んで家賃を支払いながら住み続ける不動産取引です。
売却によって得た資金は使い道が限定されないため、老後資金や事業資金、ローンの一括返済など目的を問わず活用できます。
所有権はリースバック会社に移りますが、引っ越しをせずに生活を続けられる点が最大の特徴です。
通常の不動産売却との違い
リースバックと通常の不動産売却では、売却後の暮らし方や所有権の扱いが大きく異なります。主な違いは次のとおりです。
| 比較項目 | リースバック | 通常の不動産売却 |
| 売却後も住み続けられるか | できる(賃貸借契約を締結) | できない(引渡し時に退去) |
| 所有権 | リースバック会社に移る | 買い主に移る |
| 売却方法 | リースバック会社との直接取引が中心 | 仲介による買い主募集が中心 |
| 売却後の支払い | 家賃の支払いが発生する | 発生しない |
通常の不動産売却は、買い主を見つけて物件を引渡すと同時に退去が必要になります。一方、リースバックなら売却後も同じ家に住み続けられます。
また、通常の売却では買い主を探すために販売活動をおこないますが、リースバックは不動産会社などに直接買い取ってもらうケースが一般的です。そのため、売却活動にかかる時間や手間を抑えやすい点も特徴です。
ただし、リースバックの売却価格は、通常の不動産売却より低くなる傾向があります。
リースバックの対象となる不動産と利用条件
リースバックは戸建てだけでなく、マンションや一棟ビルなど幅広い不動産で利用可能です。ここでは、利用時に気になる条件を解説します。
[関連リンク]
【2026年最新】マンションでリースバックはできる?業者の選び方と失敗しないためのポイントを解説
住宅ローンが残っていても利用できる?
住宅ローンが残っていてもリースバックは利用可能です。ただし、売却代金で住宅ローンの残高を一括返済できることが原則の条件となります。
売却額よりもローン残高が多いオーバーローンの状態では、金融機関の同意が得られない限り原則としてリースバックの利用が難しくなります。該当する場合は、リースバック会社や金融機関に早めに相談することをおすすめします。
[関連リンク]
任意売却のメリット・デメリットや流れを解説!ローン返済の代替案も紹介
共有名義の不動産でも利用できる?
共有名義の不動産でも、共有者全員の同意(署名・捺印)があれば、リースバックを利用できます。一方で、共有者の同意を得られない場合でも、自分の持ち分のみを処分する形でリースバックできる可能性はあります。ただし、持ち分のみのリースバックに対応している会社は少なく、買い主も限られるため、通常のリースバックと比べて売却価格や契約条件が不利になる可能性があります。
なお、自身の持ち分のみを対象としたリースバックに対応できるかどうかは業者によって異なるため、全員の同意が難しい場合は個別に相談してみると良いでしょう。
リースバックを利用できない可能性があるケース
リースバックの利用可否は、不動産の状態やローン残高、権利関係など複数の要素によって判断されます。
不動産の価値が低く買い取りが難しい物件、土地や建物の権利関係が複雑な物件、家賃を継続して支払う見込みが立たない場合などは、対象外となることがあります。
利用条件は会社によって異なります。自分では利用が難しいと思っていても対応できる場合があるため、複数の会社に相談してみるのも一つの方法です。
[関連記事]
リースバックのメリット
リースバックには、主に下記のメリットがあります。
- まとまった資金を確保できる
- 自宅を売却しても住み続けられる
- 住宅ローンを完済できれば、毎月の返済がなくなる
- 固定資産税などの負担を減らせる
- 周囲に知られずに売却しやすい
まとまった資金を確保できる
自宅を売却することで、まとまった現金が一括で手に入ります。使い道は自由なため、老後資金や生活費、事業資金、医療費などさまざまな用途に活用できます。
自宅を売却しても住み続けられる
売却後も賃貸借契約を結ぶことで、同じ家に住み続けられます。引っ越しの手間や費用がかからず、子どもの通学環境や近所付き合いを変えずに済むのは、通常の売却では得られない大きな利点です。
住宅ローンを完済できれば、毎月の返済がなくなる
売却代金でローンを完済できれば、毎月のローン返済がなくなります。返済に代わって家賃の支払いは発生しますが、返済計画に追われる不安からは解放されるでしょう。
[関連リンク]
住宅ローンが残っていてもリースバックは可能?メリットと注意点も解説
固定資産税などの負担を減らせる
不動産の所有権が移るため、固定資産税や都市計画税など所有者負担の住居費用がかかりません。マンションの場合、管理費や修繕積立金も所有者としての負担はなくなりますが、家賃にその分が含まれている契約もあるため、内訳は契約時に確認しておくと安心です。
[関連記事]
リースバックと固定資産税の関係って?固定資産税の計算方法から節税のポイントまでご紹介
周囲に知られずに売却しやすい
通常の売却のように物件写真がポータルサイトに掲載されたり、現地に「売出中」の看板が立てられたりすることはありません。売却後も同じ家に住み続けるため外見上の変化もなく、近所や知人に知られずに売却手続きを進めやすい点がメリットです。
リースバックのデメリット
リースバックには、主に下記のデメリットがあります。
- 自宅の所有権がなくなる
- 家賃の支払いが発生する
- 売却価格が市場価格より低くなる可能性がある
- 買い戻しの金額が、売却価格よりも高くなってしまう
- 税金が発生する場合がある
- マイホームの税制特例が適用できない場合がある
- 住み続けられる保証はない

自宅の所有権がなくなる
売却によって不動産の所有権はリースバック会社等に移ります。自分の持ち家ではなくなるため、リフォームやリノベーションを自由におこなうことができなくなります。
家賃の支払いが発生する
売却後は毎月の家賃負担が生じます。家賃は買取価格に期待利回り(一般的に7〜13%程度)をかけて算出されることが多く、周辺の家賃相場よりも割高になるケースがあるため、長期的な支払いが可能かどうかを見極めることが大切です。
売却価格が市場価格より低くなる可能性がある
リースバックの売却価格は、基本的に市場価格の60~80%程度とされています。これは買取価格の計算に期待利回りが算入されるためです。
なお、リースバックの家賃は「売却価格×期待利回り」で算出されるのが一般的なため、売却価格が高くなるとそれに比例してその後の家賃も高くなる恐れがある点に注意が必要です。
買い戻しの金額が、売却価格よりも高くなってしまう
将来的に買い戻す場合、買い戻し価格は売却価格を上回るのが一般的です。買い戻しを前提に検討している方は、契約時点で買い戻し条件や価格の設定方法を確認しておきましょう。
税金が発生する場合がある
個人が自宅の売却手段としてリースバックをおこなう場合、消費税は課されません。しかし、印紙税や登録免許税、引渡し年度分の固定資産税精算金など、売却時にのみ発生する費用がかかる場合があります。特例により負担が軽減されるケースもあるため、事前に確認しておくと安心です。
マイホームの税制特例が適用できない場合がある
マイホーム売却の特例(3,000万円の特別控除など)は、配偶者や直系血族など特別な関係がある親族への売却(親族間リースバックなど)には適用されません。また、将来的な買い戻しを前提とした取引の場合、税務署の判断によって特例の適用が認められないケースもあるため、事前に税理士や税務署へ相談することをおすすめします。
住み続けられる保証はない
売却後も同じ家に住める点はリースバックの大きなメリットですが、契約内容によっては長期間住み続けられるとは限りません。
特に定期借家契約の場合、契約期間が満了すると契約が終了するため、貸主との合意がなければ再契約できず、退去が必要になります。
長く住み続けたい場合は、普通借家契約に対応しているか、定期借家契約の場合は契約期間や再契約の条件を確認しておきましょう。
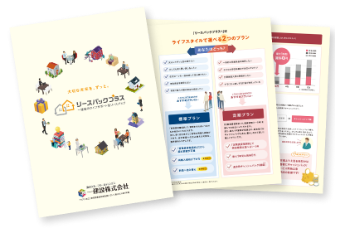
一建設の「リースバックプラス+」では、普通賃貸借契約の長期賃貸プランをご用意しています。長く住み続けたい場合はぜひご検討ください。
リースバックはどのような方に向いている?
リースバックは、主に以下のような悩みや要望を持つ方に向いています。
- 住み慣れた家を離れずにまとまった資金が必要な方
- 老後資金や生活資金を確保したい方
- 住宅ローンの返済負担を軽減したい方
- 将来的な買い戻しを検討している方
- 相続や財産分与で不動産の整理を検討している方
それぞれのケースでの活用ポイントは、以下の記事でより詳しく紹介しています。
[関連リンク]
リースバックで後悔しないための注意点とトラブル対策
リースバックでの後悔やトラブルを防ぐためには、事前の契約内容確認が重要です。よくあるトラブル事例とその対策を解説します。
物件の適正価格を調査する
リースバックの契約後「思ったより売却価格が低い…。」と後悔しないためには、物件の相場価格を事前に把握しておくことが重要です。
先述したように、リースバックでの売却価格は市場価格の60〜80%となるのが一般的です。
複数の業者に査定依頼をし、結果にあまり差がなければその価格が相場とみてよいでしょう。
通常の相場価格からあまりにも金額差がある場合は、他社の査定結果を引き合いに出して交渉するのも一つの手段です。
売却価格と家賃のバランスを確認する
「家賃が高くて支払いが厳しくなった」などの失敗は多く見られます。
リースバックの家賃は売却価格に比例して高くなる傾向があるため、提示された売却価格の高さだけで判断せず、毎月無理なく払い続けられる家賃設定になっているかどうかのバランスを確認することが大切です。
[関連リンク]
リースバックの家賃設定は?買取価格と家賃の相場、家賃を抑えるポイントを解説
賃貸借契約の種類と契約期間を確認する
契約更新ができず退去するトラブルを避けるためには、賃貸借契約の種類を事前に確認する必要があります。
契約には普通賃貸借契約と定期賃貸借契約の2種類があり、長期間住み続けたい場合は原則更新が可能な普通賃貸借契約を選ぶか、再契約の条件が明確に示されているプランを選択しましょう。
[関連記事]
リースバックは何年住める?長く住むための方法や契約時の注意点を解説!
家賃の値上げや滞納時の条件を確認する
リースバック後に家賃が値上げされ、毎月の支払いが家計の負担になるケースや家賃を滞納した場合に契約を解除され、退去を求められるケースがあります。
契約前に毎月の家賃だけでなく、家賃の改定条件や改定時期、滞納時の契約解除条件を確認しましょう。「いつまで同じ家賃なのか」「値上げの可能性があるのか」まで把握し、将来も無理なく支払える金額か検討することが大切です。
買い戻しの条件を契約書で確認する
将来、自宅を買い戻せると説明を受けたものの、買い戻し価格や期限などの条件が明確になっておらず、実際には買い戻せないケースがあります。
買い戻しの可否だけでなく、買い戻し価格や期限、手続きの方法、必要な費用などを契約前に確認しましょう。口頭での説明だけで判断せず、具体的な条件が契約書に明記されていることも重要です。
[関連記事]
リースバックの買い戻し方法を解説!買い戻し価格や住宅ローンの可否についても紹介
修繕費・原状回復費などの負担を確認する
修繕費や退去時の原状回復費用は、貸主と借主のどちらが負担するのかを確認しないまま契約すると、あとから想定外の費用を請求される可能性があります。
設備の故障や建物の修繕、退去時の原状回復にかかる費用の負担区分を契約書で確認しましょう。リースバックでは一般的な賃貸住宅とは異なる条件が設定される場合もあるため、負担範囲を具体的に確認し、不明点は契約前に解消しておくことが大切です。
リースバック会社の信頼性を確認する
リースバックを利用する際は、売却価格だけでなく、安心して契約できる信頼性の高い不動産会社を選ぶことが重要です。リースバックの実績や専門知識が豊富で、契約内容や条件について丁寧に説明してくれる会社を選ぶことで、契約後のトラブルを防ぎ、安心してリースバックを利用できます。
また、説明が不十分なまま契約を急かされるケースにも注意が必要です。
リースバック検討の際は、物件や地域の取り扱い実績、家賃、契約期間、買い戻し条件、修繕費の負担などを複数社で比較しましょう。疑問点に丁寧に答え、契約内容を書面で説明してくれる会社を選ぶことも重要です。
[関連リンク]
リースバック業者の選び方を紹介!比較ポイントや失敗しないためのコツを解説
リースバックとほかの資金調達方法を比較
自宅を活用して資金を確保する方法には、リースバックのほかに不動産担保ローンやリバースモーゲージがあります。
| 比較項目 | 概要 | 所有権 | 月々の支払い | 資金使途 |
| リースバック | 自宅を売却後、賃貸借契約を結ぶ | 買い主に移転 | 家賃 | 自由 |
| 不動産担保ローン | 土地や不動産などの不動産を担保にお金を借りる | 契約者のまま | 元金+利息 | 自由 |
| リバースモーゲージ | 自宅を担保にお金を借りる | 契約者のまま(契約者の死亡または期間満了後、金融機関に移転) | 利息のみ | 制限あり |
一建設では、リースバック以外の不動産活用手法に関する知見を持った担当者がお客さま一人ひとりに向き合い、最適な方法をご案内させていただきます。無理な営業はいたしませんので、まずはお気軽にご相談ください。
リースバックと不動産担保ローンの違い
不動産担保ローンとは、自宅や土地などの不動産を担保としてお金を借りる方法です。リースバックでは所有権が買い主に移転しますが、不動産担保ローンでは自宅の所有権に変更はありません。ただし、万が一返済が滞った場合、担保にした不動産は売却され、その代金から元金と利息が回収されます。
また、リースバックで得た資金は売却益として自分のものになりますが、不動産担保ローンで得たお金は借入金なので、元金に利息を上乗せして返済していく必要があります。
所有権を維持したまま資金調達したい場合は不動産担保ローン、所有権を手放してでもまとまった資金を得たい場合はリースバックが向いています。
リースバックと不動産担保ローンの比較は、以下の記事で詳しく解説していますので併せて参考にしてください。
[関連記事]
リースバックと不動産担保ローンの比較|資金調達の仕組みや違い、メリット・デメリットを解説
リースバックとリバースモーゲージの違い
リバースモーゲージも、不動産担保ローンと同様、自宅を担保にしてお金を借りる方法です。自宅に住み続けながらまとまった資金を得られる点はリースバックと共通ですが、不動産担保ローンと同じく融資のため返済義務があります。
ただし、契約期間中は元金の返済が不要で、利息だけを毎月支払うという点が不動産担保ローンと異なります。元金部分は、契約者の死亡時、あるいは契約で定めた借入期間が満了した時点で自宅を売却し、その売却代金で返済するのが一般的です。なお、生存中に借入可能な枠を使い切ると、それ以降は新たな借り入れができなくなる点にも注意が必要です。
また、リースバックや不動産担保ローンと違って、得たお金の使い道に制限がある商品が多いのもリバースモーゲージの特徴です。老後の生活資金や医療費など、金融機関や商品によって自由度の高さは異なります。
リバースモーゲージの詳しい仕組みは、以下の記事で詳しく解説していますので併せて参考にしてください。
[関連リンク]
リバースモーゲージとは?やばい?仕組み・メリットなどをわかりやすく解説
リースバックを利用する流れ
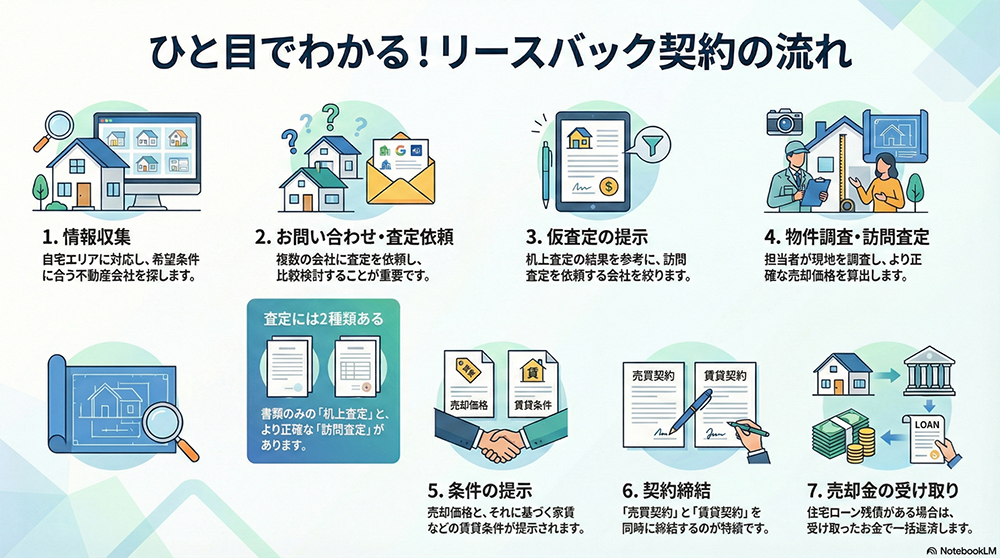
リースバックを利用する場合の主な流れは以下のとおりです。
問い合わせ・査定依頼
まずはリースバックに対応している不動産会社へ問い合わせ、査定を依頼します。書類だけで概算額がわかる机上査定と、現地確認をおこなう訪問査定があります。
条件提示・詳細確認
査定結果をもとに、売却価格や家賃、契約期間などの条件が提示されます。将来的に買い戻しを希望する場合は、この段階で条件を確認しておきましょう。
契約締結
提示された条件に納得したら、売買契約と賃貸借契約を締結します。契約書に、事前に説明された売却価格や家賃、契約期間などが正しく記載されているかを確認します。
売却代金受け取り・居住開始
契約締結後、売却代金を受け取り、賃貸借契約に基づいてそのまま自宅での生活を続けます。
リースバックに関するよくある質問
リースバックを検討する際に、よくある質問を紹介します。
リースバックに年齢制限はある?
リースバックに年齢制限が設けられているかどうかは、会社によって異なります。
一建設の「リースバックプラス+」では、成人で意思能力がある方であれば、年齢による利用制限は設けられていません。詳しい利用条件は事前にご確認ください。
リースバックは途中で解約できる?
リースバックは、原則として途中解約も可能です。ただし、契約内容によっては違約金が発生したり、買い戻し条件が設けられたりする場合があります。契約を締結する際にあらかじめ途中解約を定めておくと安心です。
リースバック業者はどう選べばいい?
売却価格の高さだけでなく、家賃の水準や契約期間、買い戻し条件まで含めて複数社を比較することが重要です。実績が豊富で、契約内容を書面で丁寧に説明してくれる業者を選ぶと、契約後のトラブルを防ぎやすくなります。
まとめ|リースバックを検討するなら一建設の「リースバックプラス+」
リースバックは、自宅を売却してまとまった資金を得ながら、売却後も同じ家に住み続けられる方法です。住宅ローンの返済や老後資金、生活資金の確保など、さまざまな目的で活用できます。
一方で、自宅の所有権がなくなる、家賃の支払いが発生する、売却価格が市場価格より低くなるなどのデメリットもあります。
こうしたメリット・デメリットを理解したうえで、家賃の増額や更新拒否による退去、買い戻しの難しさなどのトラブルを避けるには、納得のいく条件を提示してくれる、信頼できるパートナーを選ぶことが重要です。
一建設の「リースバックプラス+」なら、将来設計に合わせて選べる3つのプランで、こうした不安に応えます。さらに全プラン共通で、セコムのホームセキュリティによるサポートが付帯するなど、売却後もこれまで以上に安心して暮らせる体制が整っています。
※記事の内容は2026年9月現在の情報に基づいています。制度や法律は今後変更・廃止される可能性がありますので、最新の情報をご確認ください。



 活用事例
 プラン