

親や配偶者が所有していたマンションを相続することになったとき、真っ先に気になるのが「相続税はどのくらいかかるのか」「そもそもマンションに相続税がかからないケースはあるのか」という点ではないでしょうか。
実は、マンションを相続しても、遺産総額が基礎控除額の範囲内であれば相続税はかかりません。
また、配偶者控除や小規模宅地等の特例を活用すれば、相続税の負担をゼロに抑えられるケースもあります。
この記事では、マンション相続にかかる税金の計算方法から、相続税がかからないケースの具体例、相続税を減らすための特例制度、相続時の注意点や手続きの流れまでを詳しく解説します。
なお、記事でご紹介する特例や適用要件などは随時変更される場合があります。
詳細は必ず、国税庁など公式ホームページでご確認ください。
マンションを相続したあとに、マンションを売却したいと考えている方に向けて売却の手順も記載しているので、参考にしてみてください。
INDEX
マンションの相続税の計算方法
マンションの相続税は以下の計算式で求めることができます。
マンションの相続税=(相続税評価額-控除額)×税率
相続税評価額は、マンションの財産価値を評価したものでマンションの「敷地部分」と「建物部分」の財産価値の合計で計算されます。
控除額は、基礎控除と配偶者控除の2つがあります。
税率は、相続税評価額に応じて異なります。
それぞれの算出方法や税率を詳しく説明します。
マンション相続税評価の計算方法
マンションの相続税を計算するために必要な財産価値を「相続税評価額」と呼びます。
マンションの財産価値は、敷地部分と建物部分で計算方法が異なり、それぞれの財産評価額を合計することでマンション全体の相続税評価額を算出できます。
- 敷地部分の財産評価額の計算方法
敷地部分の相続税評価額
=路線価/㎡ × マンション敷地面積(㎡) × 自分の持ち分割合
相続税法に基づくマンションの敷地部分の相続税評価額は、国税庁の定める「相続税路線価」を用います。相続税路線価にマンションの敷地面積と自分の持ち分割合をかけて算出できます。
自分の持ち分割合というのは、マンション全体の敷地面積の中で自分が所有している面積の割合です。登記謄本の中に記載されています。
例えば、路線価が1㎡あたり20万円、マンション全体の敷地面積が10,000㎡で、登記謄本の敷地権(自分が所有している面積の割合)が100分の1とすると、
20×10,000×0.01=2,000万円
と計算できます。
- 建物部分の財産評価額の計算方法
建物部分の相続税評価額は、固定資産税の課税明細書に記載されている「固定資産税評価額」を用います。
自分で利用していた場合:固定資産税評価額と同額
賃貸として貸し出していた場合:固定資産税評価額の7割
仮に建物の固定資産税評価額が1,000万円で、自分で使用していた場合はそのままの金額が相続税評価額となります。つまり上記の例では、敷地部分と合わせて3,000万円が相続税評価額となります。
参考元:No.4602 土地家屋の評価|国税庁
参考元:財産評価基準書|国税庁
新制度「区分所有補正率」が相続税評価に与える影響
令和6年1月1日以降に相続・遺贈・贈与によって取得した分譲マンション一室は、従来の評価方法に加えて「区分所有補正率」を乗じて評価額を算出する新ルールが適用されています。
この制度は、タワーマンションなどで相続税評価額と市場価格の乖離が大きくなる、いわゆる「タワマン節税」を是正する目的で導入されたものです。
マンションの相続税評価額が想定より高く算出される可能性があるため、特にタワーマンションを相続する場合は、この新制度の影響を踏まえて評価額を確認しておくことが大切です。
区分所有補正率は、築年数・総階数・所在階・敷地持分狭小度をもとに算出される「評価乖離率」から求めた「評価水準」に応じて適用されます。敷地持分狭小度とは、分譲マンションなどの区分所有財産において、一室が持つ敷地利用権(土地)の面積を、その専有部分(建物)の床面積で割った値のことです。
評価水準が1を超える場合は、区分所有補正率を乗じることで評価額が引き上げられる仕組みです。
なお、2階建て以下の低層マンションや、区分所有登記のない二世帯住宅などは、この制度の対象外となります。
基礎控除と配偶者控除
マンションの相続税を計算するためには、先ほどの相続税評価額から控除額を差し引き、税率をかける必要があります。控除額には、基礎控除と配偶者控除の2つがあります。
- 基礎控除
すべての法定相続人に適用される控除で「3,000万円+(相続人数×600万円)」の計算式で求めることができます。
例)
- 親の遺産を1人で相続する場合の基礎控除額:3,000万円+(1人×600万円)=3,600万円
- 親の遺産を兄弟2人で相続する場合の基礎控除額:3,000万円+(2人×600万円)=4,200万円
相続人数が多ければ基礎控除額も大きくなります。控除額が相続税評価額を上回る場合、相続税がかからない場合もあります。
- 配偶者控除
配偶者が相続した課税対象となる遺産総額が1億6,000万円までであれば、配偶者に相続税が課されない制度です。
また、相続資産が1億6,000万円超であっても配偶者の法定相続分までであれば、相続税は課税されません。
配偶者の法定相続分相当額は、民法によって定められている相続財産の取り分です。以下のホームページでご確認ください。
参考元:No.4132 相続人の範囲と法定相続分|国税庁
参考元:No.4158 配偶者の税額の軽減|国税庁
マンションの相続税がかからないケースとは?
では上記の基本計算方法を踏まえて、マンションの相続税がかからない主なケースをご紹介します。
相続財産が基礎控除額を超えない
マンション相続税評価を含めた現金や株式、生命保険金などすべての相続財産の合計が、基礎控除額を超えない場合は、相続税が発生しません。
例えば、配偶者である夫が亡くなり、妻、子2人で相続する場合、基礎控除額は「3,000万円+600万円×3人」の4,800万円となります。
この場合、マンション相続税評価や預貯金などの相続財産の合計額が4,800万円を超えなければ、相続税はかからないということです。
配偶者控除が適用される
配偶者が相続する財産は、取得額が1億6,000万円、または配偶者の法定相続分相当額のいずれか多い金額まで相続税がかかりません。
そのため、マンションを含む遺産の多くを配偶者が相続する場合、結果的に相続税がゼロになるケースも多いです。
このような特例が定められているのは主に以下の理由からです。
- 被相続人が亡くなったあとの生活の安定
- 財産の形成においては少なからず配偶者の貢献があったため
- 将来、相続した配偶者が亡くなったあとに同じ遺産で複数回の相続税が発生することを防ぐため
配偶者控除を受けるための要件は次のとおりです。
- 法律上の婚姻関係にある配偶者であること
- 仮装または隠蔽されていた財産ではないこと
- 期限までに遺産分割が確定していること
- 相続税の申告書を税務署に提出すること
小規模宅地等の特例を活用する
被相続人が居住していたマンションの敷地部分は、一定の要件を満たせば「小規模宅地等の特例」が適用され、相続税評価額が 50〜80%の範囲で減額されることがあります。
なお、特定居住用宅地(住宅として土地を利用していた場合)は、取得者によって適用条件が変わるため要注意です。
①特定居住用宅地(住宅として土地を利用していた場合)
- 取得者が配偶者:要件なし
- 取得者が同居していた親族:相続開始から相続税の申告期限までの居住と土地の所有。
- 取得者がそれ以外の親族:被相続人に配偶者がいない、相続開始時から相続税の申告期限までの期間における所有など複数の要件を満たす必要があります。
②特定事業用宅地(事業に土地を活用していた場合)
- 被相続人の事業を引き継ぎ、相続税の申告期限まで継続していること。
- 相続税の申告期限まで土地を所有していること。
③貸付事業用宅地(賃貸に土地を活用していた場合)
- 貸付事業を引き継ぎ、相続税の申告期限まで継続していること。
- 相続税の申告期限まで土地を所有していること。
参考元:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁
その他マンション相続時に活用できる特例制度
相続税がかかる場合でも、以下の特例制度を活用することで税負担を軽減できる可能性があります。
おしどり贈与(贈与税の配偶者控除)
相続税と贈与税にはそれぞれ配偶者控除の制度があり、贈与税の配偶者控除は通称「おしどり贈与」と呼ばれています。婚姻期間が20年を超えた夫婦が利用できる贈与税の優遇制度で、この特例を利用して配偶者へマンションを生前贈与することで、相続税を減らせます。
居住用不動産もしくは居住用不動産取得目的の金銭贈与が夫婦間でおこなわれた場合に、贈与税が2,000万円まで非課税になり、贈与税の基礎控除110万円と合わせて2,110万円まで控除を受けられるというものです。なお相続時精算課税制度のように、相続時に課税対象となることはありません。
おしどり贈与の特例を受けるための要件は、以下の3つです。
- 夫婦の婚姻期間が20年を過ぎたあとに贈与がおこなわれたこと
- 配偶者から贈与された財産が、居住用不動産(いわゆるマイホーム)であることまたは居住用不動産を取得するための資金であること
- 贈与を受けた年の翌年3月15日までにその居住用不動産に住んでおり、その後も住み続ける見込みがあること
なお、おしどり贈与は贈与税を大幅に抑えられますが、相続で取得する場合に比べて登録免許税が高く、不動産取得税も発生します。税金と諸費用のトータルバランスについて、事前に専門家へ相談することをおすすめします。
参考元:No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除|国税庁
配偶者居住権
配偶者居住権とは、被相続人が所有していた自宅に、相続開始時点で配偶者が居住していた場合、その配偶者が亡くなるまで(または一定期間)無償でその家に住み続けられる権利のことです。
マンションの所有権を子どもなどが相続し、配偶者は居住権のみを取得するといった分け方をすることで、配偶者の住まいを確保しながら、所有権と居住権それぞれの評価額に応じて遺産分割をおこなうことができます。
ただし、途中で権利を放棄すると、その時点で贈与税などの税金が発生するなどのデメリットもあるため、利用の前に専門家へ相談することをおすすめします。
マンションの相続税を減額する方法
マンションの相続税が発生した場合でも、相続税を減額する方法があります。
具体的には、次のものが挙げられます。
- 遺産総額を減らす:生前贈与や生命保険の非課税枠の活用などにより、課税対象となる遺産総額そのものを圧縮する
- 基礎控除額を増やす:養子縁組によって法定相続人の数を増やすなど、基礎控除額を引き上げる(税務上の要件があるため注意が必要)
- 税制度や特例を活用する:先述した配偶者控除や小規模宅地の特例など、各種の税額控除・非課税制度を組み合わせて活用する
それぞれの具体的な方法や注意点は、こちらの記事で詳しく解説しています。
[関連リンク]
【相続税対策】相続税を減らす3つの対策方法や注意点、節税のポイントを解説
マンション相続時の注意点
マンションを相続する際に、いくつかの注意点があります。
特に、相続税がかからないからといって、手続きが全く不要というわけではない点に注意しましょう。
相続税がかからないときでも申告が必要なケースがある
配偶者控除や小規模宅地等の特例を適用した結果、相続税が0円になった場合でも、税務署への申告が必要です。
というのも、これらの特例は「期限内に相続税の申告をすること」が適用要件となっており、申告しないと特例の適用が受けられず、あとから相続税が発生してしまう可能性があるためです。
一方、遺産総額が基礎控除額以下で、そもそも特例を使わなくても課税されない場合、申告は不要です。
相続登記は税金の有無に関わらず必要
2024年4月1日から、不動産を相続した際の名義変更(相続登記)が法律上の義務となりました。
相続税がかかるかどうかに関わらず、不動産の所有権を取得したことを知った日から3年以内に相続登記をおこなう必要があります。
2024年4月1日より前に発生した相続にも義務が適用され、その場合の期限は2027年3月31日までです。
正当な理由なく怠ると、10万円以下の過料が科される可能性があります。
必要書類や具体的な手続きの流れは、後述する「マンションの相続手続きの流れ」で解説します。
参考元:【法務省/相続登記の義務化】不動産を相続したらかならず相続登記!|法務省
相続税の支払いは10ヵ月以内、相続放棄は3ヵ月以内に済ませる
相続税の申告・納付期限は、被相続人が亡くなったことを知った日の翌日から10ヵ月以内です。
期限を過ぎると、本来の税額に加えて無申告加算税や延滞税といったペナルティが課される可能性があるため注意しましょう。
相続税は現金で一括払いが原則です。マンション売却などにより納税資金を用意する場合は、早めに動き出すことをおすすめします。
支払いが難しいと想定される場合は早めに税務署へ相談し、「延納」や「物納」などの制度を活用し延滞を避けてください。
また、相続放棄する場合は、相続の開始を知った日から3ヵ月以内に家庭裁判所へ申述する必要があります。
参考元:No.4205 相続税の申告と納税|国税庁
参考元:相続の放棄の申述 | 裁判所
マンションの相続手続きの流れ
マンションを相続する場合、どのように手続きを進めれば良いか、ここでは相続の手順を、大きく5つのステップに分けて流れを解説します。
まずは法定相続人を確認
マンションの相続では、まず遺産分割協議の前に「相続人調査」をおこない法定相続人を確認します。相続人になれる人は法律で定められていますが、効力のある遺言書が残されている場合は遺言書の内容にしたがって遺産分割をおこないます。
相続トラブルを未然に防ぐために遺言書の存在を秘密にしている場合もあるので、金庫や引き出し、公証役場に問い合わせるなど可能な限り探しましょう。
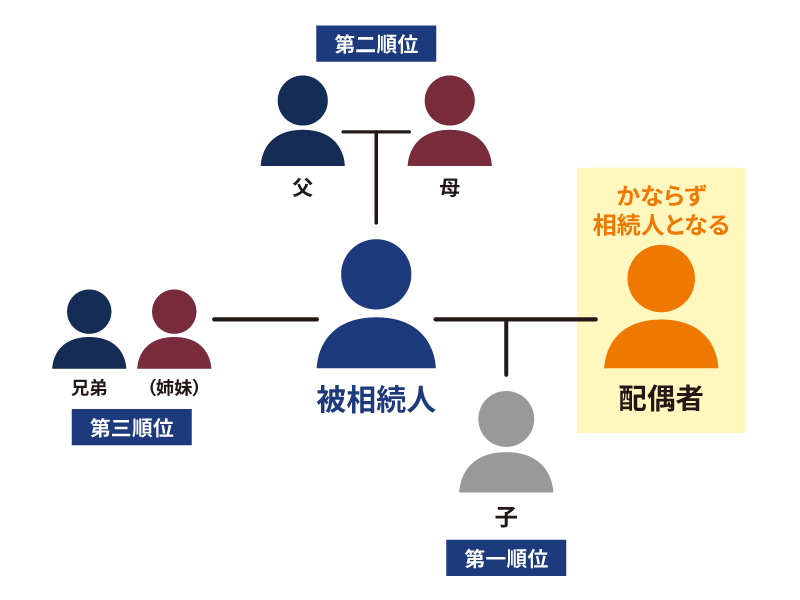
しかし、必ずしも遺言書があるとは限りません。遺言書がない場合は、残された家族や親族で話し合い、どのように財産を分配するかを決める必要があります。遺産を相続できるのは、法律で定められている法定相続人のみで、その順位は以下のように規定されています。
法定相続人
- 第1順位:配偶者・被相続人の子
- 第2順位:直系尊属(両親)
- 第3順位:兄弟姉妹
実際に相続できるのは、被相続人の配偶者とより上位の順位の人だけです。
被相続人に子どもがいる場合は配偶者と子ども、子どもがいない場合は配偶者と被相続人の両親が相続の権利を持ちます。つまり、家族構成によって法定相続人が異なり、複数人で財産を相続することも十分に考えられます。
複数人で相続する場合、預貯金は比較的分配しやすいものの、不動産や車のような財産は分配が難航する傾向にあります。そのため、遺産分割協議をおこなって全員が納得できる分配をおこないます。
そして、全員が話し合いの内容に合意した証明として「遺産分割協議書」を作成し、相続人全員の実印と署名を記します。また、複数人で分配し、実際にマンションの相続登記や預貯金を引き出す際にも遺産分割協議書が必須となります。
法定相続分を確認
法定相続人を確認したら、次におこなうのは法定相続分の確認です。
法定相続分とは、相続人が複数いる場合の各相続人の取り分のことで、法律によって保障されている相続のことを指します。財産を取得した人ごとに課税価格を計算します。話し合いで法定相続分を下回っても問題ありませんが、分配に納得がいかない場合は法定相続分にあたる財産の相続を主張できます。
法定相続分は法律で以下のように定められています。
- 子どもがいる場合:配偶者が1/2、子どもが残りの1/2を人数で等分
- 子どもがいない場合:配偶者が2/3、父母が残りの1/3を等分
- 子どもと父母がいない場合:配偶者が3/4、兄弟姉妹が残りの1/4を等分
子や兄弟姉妹が複数人いる場合は、人数で均等に割ります。
例えば、配偶者と子どもが2人いる場合は、子どもそれぞれの取り分は1/2をさらに2等分した1/4となります。逆に一人しかいなければ、取り分を分割する必要はありません。
また、遺産はマンションなどの不動産だけとは限りません。他の資産も相続の対象となるため、資産の全量をしっかり確認することも大切です。
相続登記をおこなうための書類を用意
遺産分割協議が終わったら、相続財産の名義変更のための相続登記に必要な書類を準備します。
相続登記とは、相続するマンションなど不動産の名義を被相続人から相続人に変更する手続きのことです。名義が相続人本人になってはじめて売却やリフォームのための住宅ローン借り入れなどが可能になるため、相続が確定したら早めに相続登記をおこないましょう。
相続に必要な書類は8種類あります。
- 対象不動産の登記事項証明書
- 被相続人の住民票の除票
- 被相続人の出生時から死亡時までの戸籍謄本 ※
- 相続人全員の現在の戸籍謄本 ※
- 対象不動産を取得する相続人の住民票
- 対象不動産の固定資産評価証明書
- 相続人全員の印鑑証明書 ※
- 遺産分割協議書 ※
※遺言書で法定相続人に相続する場合は必要ありません。その場合は、これらの書類とは別に遺言書、相続する法定相続人の戸籍謄本、被相続人の死亡時の戸籍謄本が必要になります。
「登記事項証明書」は法務局で取得し、「遺産分割協議書」は相続人が準備します。その他の書類は、各市区町村の役所にて取得します。被相続人の本籍地が把握できていない場合、探すことから始めなければならないため、早めに進めておくと良いでしょう。なお、該当の市区町村が遠方の場合は郵送してくれる役所もあります。
相続登記の手続きをおこなう
書類が準備できたら、いよいよ相続登記手続きに移ります。相続登記の申請は、法務局にておこないます。
まずは法務局の窓口に相続登記申請書と用意した必要書類を提出します。10日ほどで登記完了証および権利証が発行されますので、これらの書類を窓口あるいは郵送で受け取り、相続登記手続きは完了です。
なお、手続きをおこなう法務局は、相続の対象となる不動産が所在する地域の法務局です。
相続税の申告・支払いをおこなう
相続税の申告・支払いは、相続の発生を知った日の翌日から10ヵ月以内におこないます。
最寄りの税務署へ、申告用紙とマイナンバーの写しや全相続人の印鑑証明など必要書類をまとめて提出します。
支払い方法は現金での一括納付が原則ですが、難しい場合は延納(分割払い)や物納が可能です。ただし、延納は実質的に分割での支払いのため、利子税がかかる点に注意が必要です。
マンションを相続時にかかるさまざまな税金・費用
マンションを相続する際には、相続税だけでなく登録免許税も発生します。
登録免許税は相続登記にかかる税金で、固定資産税評価額の0.4%です。
この他にも、司法書士への委託料や、提出書類の取得にかかる費用などがかかります。
また、マンションを所有後、継続してかかる費用もあります。
まず、年ごとに1月1日時点で所有権を持っている人がマンションの固定資産税を納税します。また、マンションが都市計画区域内に所在する場合、都市計画税も徴収されます。
税金以外にも管理費や修繕積立金が毎月発生し、中長期的に見ると毎月支払う管理費・修繕積立金が家計の負担になるケースもあるため、相続する際には先々の状況まで予測することが大切です。
特に築年数が古い場合、これらの費用が大きくなるケースもあります。自身が使用していなくても払い続けなければならない費用であるため、相続したマンションを自身で活用したり賃貸に使用したりと、有効な活用方法を検討したいところです。
| 項目 | 概要 | |
| 相続時にかかる費用 | 相続税 | 遺産総額が控除額を超える場合に発生 |
| 登録免許税 | 相続登記にかかる国税 | |
| 司法書士への委託料 | 相続登記手続きの代行費用(依頼する場合) | |
| 提出書類の取得費用 | 戸籍謄本、印鑑証明書、固定資産評価証明書などの取得にかかる費用 | |
| 相続後にかかる費用 | 固定資産税 | 土地・建物の所有者に毎年課される税金 |
| 都市計画税 | 「市街化区域内」の土地・建物所有者に毎年課される税金 | |
| 管理費 | マンション共用部の管理のための費用 | |
| 修繕積立金 | マンション全体の修繕のために積み立てておく費用 | |
マンションの相続でよくあるトラブル
マンションを相続した際に、注意したいトラブルや注意点をご紹介します。
誰がマンションを相続するか決まらない
遺産の相続人が複数いる場合は、誰が不動産を相続するのかでトラブルになりやすく、解決までに時間がかかることが多いでしょう。
マンションなど不動産資産は現金などと違い、1円単位できれいに分割できません。引き続き居住しないのであれば売却して現金化できれば問題は解決しますが、思い通りにすぐに売却するのは難しいものです。
各相続人が相続分に応じて不動産を共有する「共有分割」という方法があります。
共有状態は、マンションの管理や処分をする際に規定の同意が必要など意思決定が煩雑でトラブルになりやすいです。また、その共有状態を解消するために多大な手間や労力がかかるので注意が必要です。可能であれば、他の遺産分割方法を検討しましょう。
マンションの名義が被相続人ではなかった
相続したマンションの登記を確認したところ、被相続人が祖父母等から受け継いだあと、名義変更をおこなっていなかったケースがあります。
この場合、まずは祖父母から被相続人へ相続された段階から整理していく必要があり、大変な手間と時間がかかります。購入したのではなく相続したマンションの場合、現在の名義を早めに確認しておきましょう。
相続したマンションを空き家にしておくと老朽化する
相続したマンションに思い入れがあり、居住予定がないものの売却せず、空き家のまま置いておくと老朽化してしまいます。
台風で窓ガラスが割れたり、浸水被害に遭ったりした際、現地で対応が必要になります。専門の会社に管理をお願いするとそれなりの費用がかかります。
マンションも人が住まない部屋は劣化が進むため定期的に通って、風を入れるなどメンテナンスが必要です。そのための交通費や時間の負担も軽くはありません。固定資産税や管理費・修繕積立金の支払いも必要です。
相続人が居住する予定がないマンションは、売却や賃貸に出すなど活用方法を検討しましょう。
住宅ローンまで引き継ぐ可能性がある
相続したマンションに住宅ローンが残っている場合、一般的には、契約者である被相続人が亡くなると団体信用生命保険(団信)によって住宅ローンは完済されます。
ただし、団信に加入していなかった場合は、相続人が残りの住宅ローンを支払う必要があります。
相続はプラスの財産だけではなくマイナスの財産も引き継ぎ、住宅ローンは相続の対象となる債務です。相続が想定されるマンションは住宅ローンが完済されているか、支払い中の場合は団信に加入しているか、確認しておきましょう。
相続したマンションを売却する際の流れと税金・費用
相続した分譲マンションを住居や賃貸などで活用するのが難しい場合、売却することも選択肢の一つとなります。
以下では、相続したマンションを売却するのに必要な手続きや手順を解説します。
相続したマンションを売却する際の流れ
マンション売却の流れは、以下のとおりです。
- 不動産会社に相談・査定:不動産売却のノウハウや広いネットワークを持った不動産会社に依頼することをおすすめします
- 媒介契約の締結:仲介の方法に応じて、一般媒介契約・専任媒介契約・専属専任媒介契約のいずれかを締結します
- 売却活動中の売り主の対応:内覧の準備や立ち会いをおこないます
- 売買契約の成立:買い主が決まれば、売買契約を締結します
- 決済と引渡し:代金の決済と物件の引渡しをおこないます
詳細は、こちらの記事をご参考にしてください。
[関連リンク]
マンション売却の流れ7ステップ!時間・費用・入金のタイミングも併せて解説
売却時にかかる税金や費用
マンション売却時にかかる税金や費用を詳しく解説します。
まず、マンションの売却益(譲渡所得)に対して所得税と住民税がかかります。ローンがあれば、抵当権の抹消で登録免許税がかかります。これらは大きな税金負担となりますが、相続人が居住していた場合のマイホーム特例など、譲渡税の負担を軽減する仕組みを利用しましょう。また、売買契約書が必要になるため、紙の場合は印紙税が発生します。
その他、税金ではありませんが、マンション売却を不動産会社を通しておこなう場合、仲介手数料が発生します。仲介手数料は宅地建物取引業法で上限が決まっていますが、会社によっても異なるので事前に確認しておきましょう。
なお、所有権移転登記にかかる登録免許税や登記手続きを司法書士に委託する際の司法書士報酬は、基本的に買い主が負担します。
マンションの売却に関わる費用や税金に関してはこちらの記事で詳しく解説しているので参考にしてみてください。
[関連リンク]
マンション売却にかかる税金はいくら?種類・計算方法・節税特例をわかりやすく解説
マンション売却のメリット・デメリット
マンションを売却する最大のメリットは、まとまった資金を手に入れられる点にあるでしょう。また、マンションを保有する際の負担になる維持費や修繕積立金、固定資産税の支払いが不要になるのも重要です。
一方、マンションという「資産」を残せなくなる点はデメリットです。また、売却することで経済的なメリットがありますが、先述のとおり売却時にはその売却益に対して譲渡所得税や住民税がかかり、実際の利益は目減りします。
なお譲渡所得税は、特例の活用により節税できる場合があります。
譲渡所得は、譲渡による利益から取得金額と売却にかかった経費を差し引いて算出します。
相続税の申告期限(10ヵ月)の翌日からの3年以内にマンションを売却した場合、「相続税の取得費加算の特例」が適用され、相続税の一部をマンション取得費として計上できるようになり、譲渡所得を削減できます。
上記の理由から、節税のためには相続税の取得費加算の特例が適用される3年以内にマンション売却をおこなうのが理想です。
相続したマンションの売却にはリースバックがおすすめ
相続したマンションの売却方法として、リースバックをおすすめします。相続の際に不動産を分割するのは困難ですが、リースバックにより現金化することで遺産の公平な分配が容易になります。
また、リースバックは、マンションを売却しても不動産会社にリース料を支払うことで居住し続けられる仕組みのため、親族間の相続トラブルと住まいの問題を同時に解決できます。
[関連リンク]
【2026年最新】マンションでリースバックはできる?業者の選び方と失敗しないためのポイントを解説
将来的な買い戻しも制度上可能ですが、一般的には買い戻し価格は売却時よりも高い金額に設定されていることがほとんどです。そのため、従来のリースバックは実質的に売却した家に賃貸で住む売却方法がほとんどとなっていました。
しかし、分譲住宅国内シェア30%(2022年4月~2025年3月末時点)を誇る飯田グループの一建設が提供する「リースバックプラス+」は、これまでの常識を覆す柔軟なプランを用意しています。
「長期賃貸プラン」はずっと住み続けたい方に適したプランで、普通賃貸借契約を採用しています。敷金・礼金・仲介手数料に加え、「更新料も不要(0円)」となり、長期居住の負担が軽減されます。
定期賃貸借契約を採用したプランには、1年間の賃料が0円になる「短期賃貸プラン」と売却価格と同額(諸経費が別途かかります)で再購入が可能な「買戻しプラン」があり、どちらも目的や期間を絞って活用したい方に適しています。
このように、マンション売却後も将来の買い戻しの可能性を重視する方や、住居コストを抑えたい方に最適な選択肢がそろっています。一建設なら、条件が整えば最短即日の決済も可能です。
相続マンションの扱いに迷われている方は、ぜひ「リースバックプラス+」を検討してみてください。
相続時に慌てないよう事前に考えておきましょう。
遺産総額や適用できる特例によって、マンションの相続税がかかるケースとかからないケースがあります。
いずれにしても、期限内に複雑な各種手続きを済ませる必要があることには変わりません。
10ヵ月は余裕があるように感じますが、戸籍謄本など必要書類の収集、全財産の調査と評価、相続人全員での遺産分割協議をすべて終えた上で申告・納税をする必要があるため、実際のスケジュールはかなりタイトになります。早めに準備を進めることが大切です。
税理士事務所による「相続税対策セミナー」に参加してみるのも参考となります。相続したマンションはそのまま放置すると維持費などがかかるだけになってしまいます。売却や賃貸にして家賃収入を得る、さらにはリースバックして居住するなど、自身のライフプランやそのときの経済状況なども踏まえ、処分・活用方法を慎重に比較検討すると良いでしょう。
※記事の内容は2026年10月現在の情報に基づいています。制度や法律は今後変更・廃止される可能性がありますので、最新の情報をご確認ください。



 活用事例
 プラン